U.S. September Jobs Report Prompts Repricing of Rate Hike Expectations
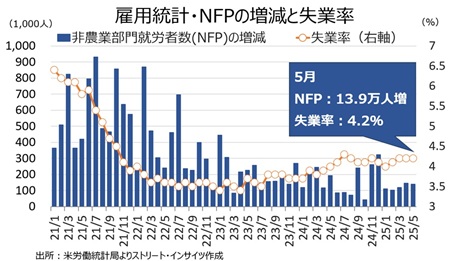
米9月雇用統計は、非農業部門就労者数(NFP)が前月と反対に市場予想の3分の1以下に終わりました。過去2カ月分も、前月から真逆の下方修正。失業率は上昇しましたが、労働参加率が2カ月連続で改善するなかで企業の採用意欲が需要以下にとどまっている状況を示唆しています。平均時給の前年比は労働参加率の上昇を一因に鈍化トレンドを維持。米8月雇用統計の力強い結果に対し、こちらで指摘した、弱かった過去2カ月分の巻き戻しという見方は正しかったようで、労働市場はウォーシュFRB議長が9月米連邦公開市場委員会(FOMC)後の会見で豪語するほど「良好な状態(in good shape)」とは言えそうにありません。
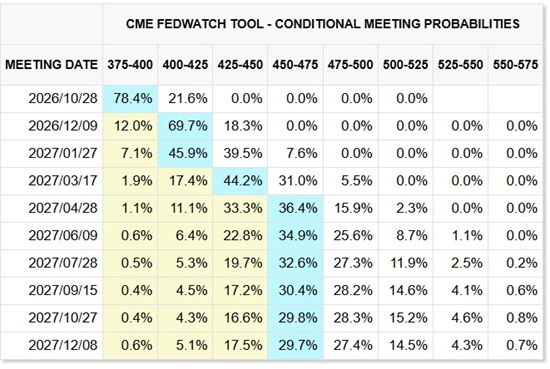
結果、FF先物市場での10月据え置き確率は一時78.4%と前日の75.6%から小幅上昇。10月14日予定の米9月消費者物価指数(CPI)を待たずとも、10月FOMCをめぐり据え置き見通しが大勢を占めるようになりました。ただし、2027年末の利上げ織り込み度は3回と、引き続き9月FOMCのSEP(ドット・チャート)が示す1回を上回ります。
画像:FF先物市場、10月据え置き織り込み度が前日に続き上昇
(出所:Street Insights)
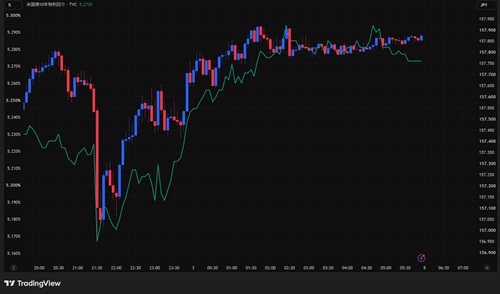
ことごとく市場予想より弱い結果がそろった米9月雇用統計を受けて、ドル円は売りで反応し一時156.95円まで本日安値を更新。しかし、7月23日高値と9月8日安値の38.2%戻し(157.16円)のサポートに支えられ、いってこいどころか、157.90円台まで戻していきました。
チャート:ドル円、21時からの5分足、緑線は米10年債利回り
(出所:Street Insights)
今回の雇用統計のポイントは以下の通りで、市場予想以下の結果が並んだ割にまちまちです。
(労働市場にポジティブ)
・週当たり平均労働時間、改善
・労働参加率は改善
・就業率は改善
・不完全雇用率は低下
・家計調査の就業者数は2カ月連続で大幅増
・フルタイムは年初来で3回目の増加
・完全解雇者の労働力人口に占める割合は小幅低下
(労働市場にネガティブ/ニュートラル)
・NFPが市場予想を大幅に下回る
・過去2カ月分は下方修正
・失業率は上昇
・平均時給の伸び、前年同月比で鈍化トレンド維持
・民間部門の総賃金(雇用者数×週平均労働時間×時給)、前年比で小幅鈍化
・長期失業者の割合は上昇
以下は、今回の雇用統計の詳細。
〇非農業部門就労者数
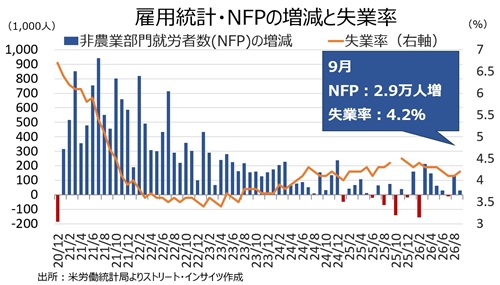
米9月雇用統計・非農業部門就労者数(NFP)は前月比2.9万人増となり、市場予想の8.9万人増を大幅に下回った。前月16.2万人増→13.3万人増に下方修正された。
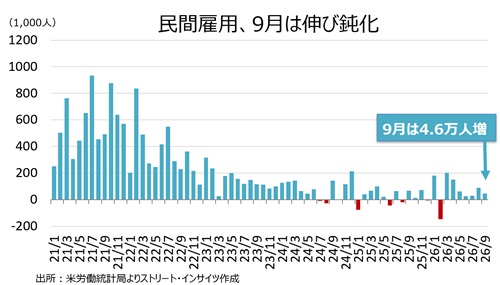
NFPの内訳をみると、民間就労者数は前月比4.6万人増と市場予想の8.5万人増を下回った。前月の8.9万人増(12.7万人増から下方修正)を下回った。民間サービス業は同2.8万人増と、前月の5.5万人増(8.6万人増から下方修正)に届かなかった。
(出所:Street Insights)
チャート:民間就労者数、前月以下に
(出所:Street Insights)
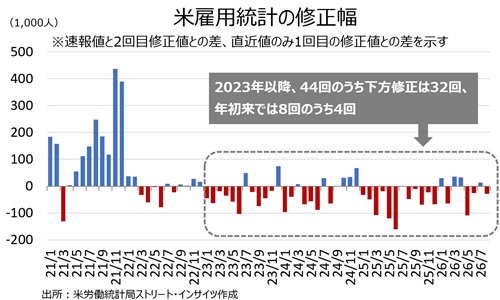
過去2カ月分は6.0万人の下方修正
・7月 2.1万人増→1.0万人減、3.1万人の下方修正
・8月 16.2万人増→13.3万人増、2.9万人の下方修正
チャート:NFPと修正幅(グレー枠は2023年以降の修正幅)
(出所:Street Insights)
サービス部門のセクター別動向は11業種中7業種で増加、速報値ベースでの前月の9業種を下回った。今回最も雇用が増加した業種は教育・健康で、続いて8月に1位だった娯楽・宿泊、輸送・倉庫が続いた。一方で、4業種で減少。前月NFPを押し上げた政府のほか、専門サービスが減少。金融は3カ月連続で減少、情報は2カ月連続で減少した。
(サービスの主な内訳)
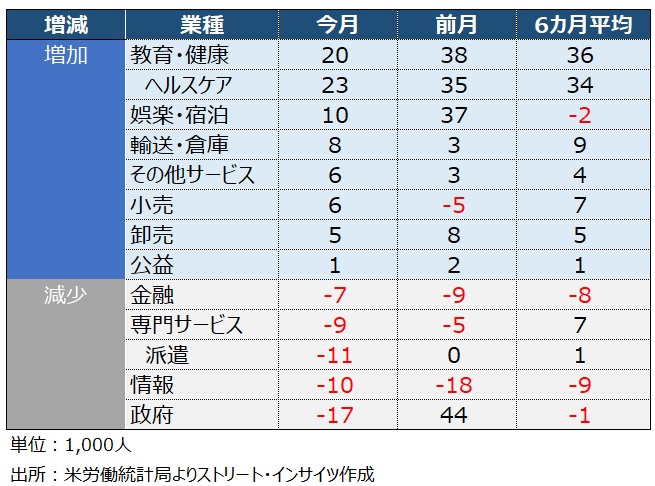
(出所:Street Insights)
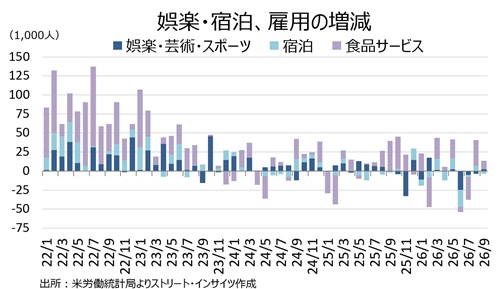
娯楽・宿泊は同1.0万人増となったが、前月の3.7万人増に届かず。また、6-7月に合計9.2万人減のマイナスを相殺するに至らなかった。
チャート:娯楽・宿泊は小幅に2カ月連続で増加
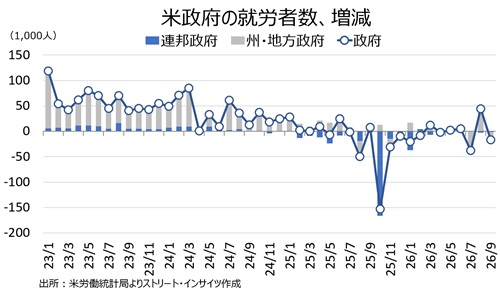
政府は同1.7万人減と、減少に反転。前月は州・地方政府は同1.6万人減と押し下げた。なお、前月は地方政府の教育=公立学校が夏季休暇に伴うレイオフの反動で増加していた。
チャート:政府は州・地方政府と連邦政府、そろって減少
(出所:Street Insights)
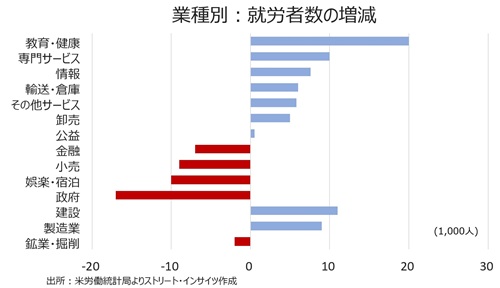
財生産業は前月比1.8万人増と、7カ月連続で増加。業種別をみると、引き続き建設が伸びを主導し7カ月連続で増加したほか、製造業も4カ月連続で増加。鉱業・掘削は減少に転じた。
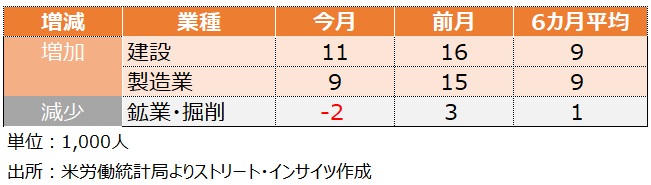
(出所:Street Insights)
チャート:業種別、雇用の増減
(出所:Street Insights)
〇平均時給
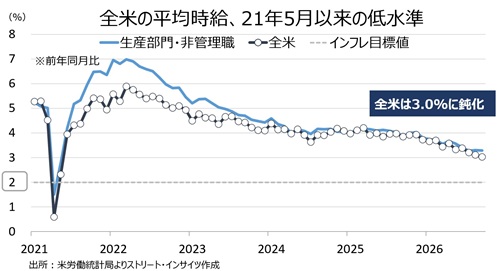
平均時給は前月比0.1%上昇の37.81ドル(約5,940円)、市場予想と前月の0.3%を下回った。2021年2月以降の上昇トレンドを維持。前年同月比は3.0%と、市場予想の3.2%並びに前月の3.1%にも届かず。2021年5月以来の低い伸びとなる。生産労働者・非管理職は同3.3%と前月と一致し、同じく2021年5月以来の低い伸びだった。
チャート:平均時給の前年比
(出所:Street Insights)
〇週当たり労働時間
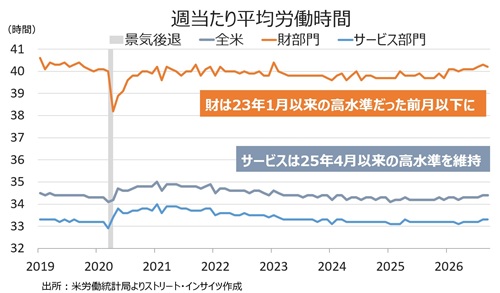
週当たりの平均労働時間は2カ月連続で34.4時間と2024年3月以来の高水準だった。財部門(製造業、鉱業、建設)は40.2時間と、2023年1月以来の高水準だった前月以下に。コロナ禍で最長となった2022年2月の40.3時間から後退した。全体の労働者の約7割を占める民間サービスは33.3時間と、2025年4月以来の水準を維持。ただし、2006年以降で最長を記録した2021年5月の33.9時間以下のトレンドを保つ。
チャート:週当たり平均労働時間
(出所:Street Insights)
〇総労働投入時間、民間の総賃金
総労働投入時間(民間雇用者数×週平均労働時間)は週当たり労働時間が前月と一致し、民間の就労者数も前月比で伸びが鈍化した結果、前月比横ばいだった。
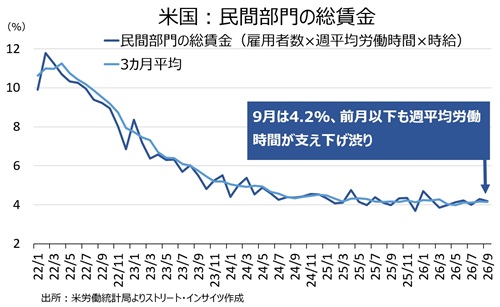
民間部門の総賃金(雇用者数×週平均労働時間×時給)は、前月比0.2%上昇と9カ月連続でプラス。前年同月比は4.2%増と、前月の同4.3%増を下回った。3カ月平均は4.2%増と、前月と概ね変わらなかった。
チャート:民間部門の総賃金、前年比で4%台を維持
(出所:Street Insights)
〇失業率、労働参加率、就業率、不完全雇用率、長期失業者
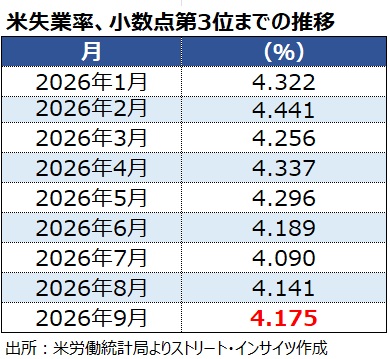
失業率は4.2%と、市場予想並びに前月4.1%を上回った。2024年12月以来の低水準から、後退した格好だ。四捨五入前では4.175%。労働参加率は61.8%と、前月の61.6%から改善し、失業率を押し上げた。労働参加率の上昇は失業率に上昇圧力をかけやすい。失業者数は前月比7.8万人増にとどまる一方、就業者数が同40.6万人増えたため、失業率の上昇を抑えた側面がある。
チャート:失業率の四捨五入前の推移
(出所:Street Insights)
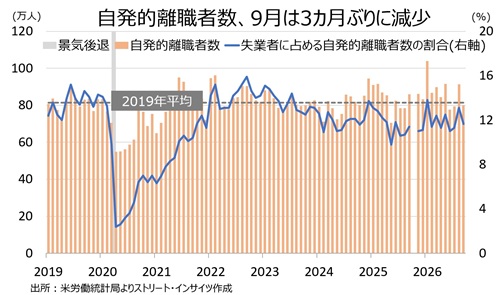
自発的離職者数は前月比11.5万人減の79.9万人だった。失業者に占める自発的離職者数の割合は、前月の13.1%→11.7%へ低下した。自発的離職者の減少は、労働者の転職意欲がやや低下した可能性を示す。
チャート:自発的離職者数の推移
(出所:Street Insights)
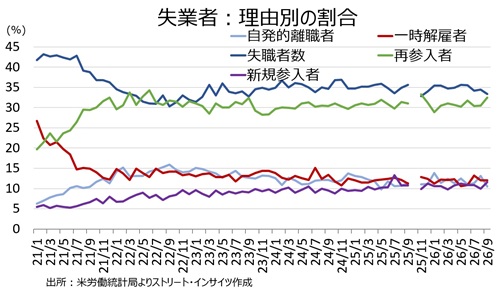
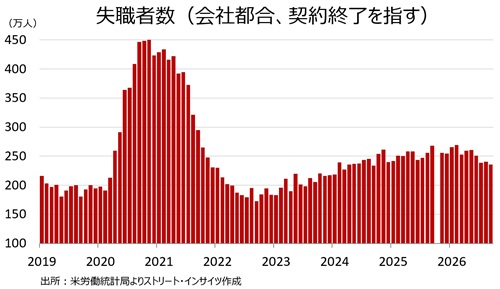
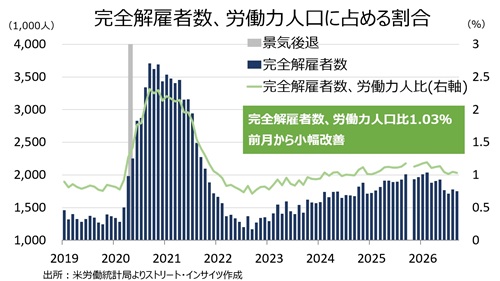
失業率が上昇するなか、失職者数(一時的な解雇ではなく再編やM&Aなど会社都合での解雇者、派遣など契約が終了した労働者)は、前月比5.2万人減の235.4万人と、小幅に減少した。失業者に占める失職者数の割合は前月の34.4%→33.4%へ低下しつつ、9カ月連続で1位を維持。失職者のうち、完全解雇者(会社都合や非自発的な事情で雇用が終了し、求職活動を開始した失業者)が労働人口に占める割合は1.03%へ低下。2021年10月以来の高水準だった2月の1.19%以下を保った。
新規参入者は前月比11.6万人増の81.8万人だった結果、失業者に占める割合は前月の10.1%→11.6%へ上昇した。労働市場への再参入者は同15.2万人増の228.9万人と、2カ月連続で増加。再参入者が失業者に占める割合は前月の30.5%→32.5%へ上昇し再び失職者数に迫った。
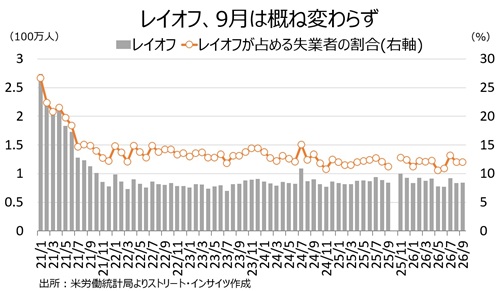
レイオフ(一時解雇)は前月比0.6万人増の84.5万人。失業者に占めるレイオフの割合は前月の12.0%で変わらなかった。
チャート:失業者の割合は失職者トップを維持も、再参入者が接近中
(出所:Street Insights)
チャート:失職者数は小幅に減少
(出所:Street Insights)
チャート:労働人口に占める完全解雇者の割合、9月は小幅低下
(出所:Street Insights)
チャート:レイオフは概ね変わらず
(出所:Street Insights)
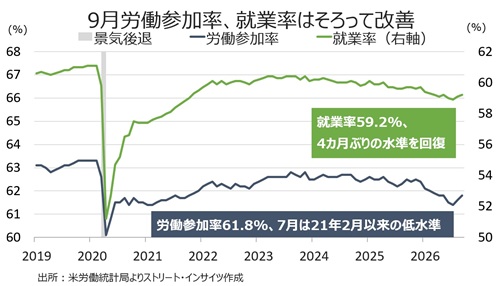
労働参加率は前述したように61.8%と、前月の61.6%を上回った。2021年2月以来の低水準だった7月の61.4%から改善が続く。
就業率は59.2%。前月の59.1%を上回り、2021年9月以来の59%割れとなった7月の58.9%から改善が続く。
チャート:労働参加率、就業率ともに2021年以来の低水準から改善続く
(出所:Street Insights)
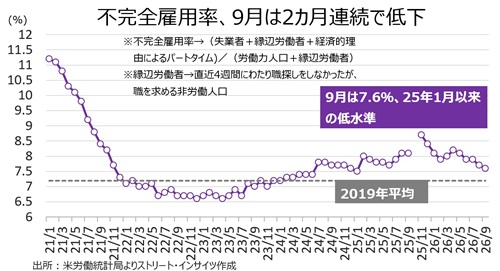
経済的要因でパートタイム労働を余儀なくされている者などを含む不完全雇用率は7.6%、前月の7.7%を下回り2025年1月以来の低水準だった。
チャート:不完全雇用率、2カ月連続で低下
(出所:Street Insights)
失業者とは、①失職中、②過去4週間に職探しを行なった、③現在、勤務が可能――の3条件を満たす必要がある。失業期間の中央値は前月の11.4週から11.5週へ若干延びた。27週以上にわたる失業者の割合も前月の27.0%→27.1%へ小幅に上昇。2021年12月以来で3番目の高水準だった。一部の長期失業者が労働市場に戻ってきた可能性を示唆する。
チャート:長期失業者が全失業者に占める割合、高止まり
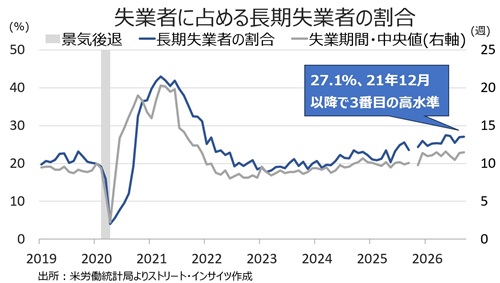
(出所:Street Insights)
〇病気が理由で働けないとする人々
「病気が理由で働けない」とする人々は、前月比7.3万人増の100.5万人。コロナ前平均の2015‐19年の93万人を再び上回った。
チャート:「病気が理由で働けない」とする人々は2015-19年の平均値に接近
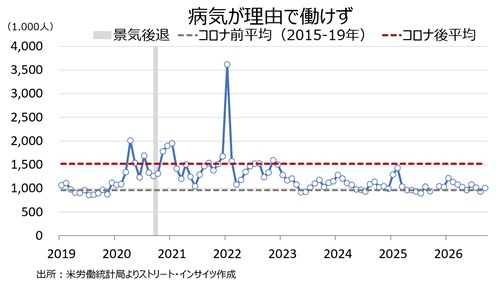
(出所:Street Insights)
〇家計調査の就労者内訳
今回、事業所調査(給与台帳ベース、NFPや平均時給、週当たり労働時間など、CES)と家計調査(聞き取り調査ベース、失業率や労働参加率など、CPS)の就業者数の数字を比較すると、家計調査の就業者数は前月比40.6万人増と、NFPの2.9万人増を大幅に上回る好結果だった。NFPが年初来で7回増加した反面、家計調査の就業者数は3回目の増加となる。
チャート:NFPと家計調査の就業者数の推移
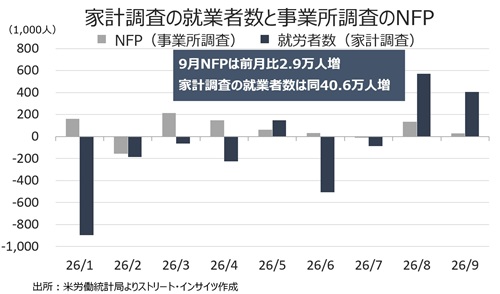
(出所:Street Insights)
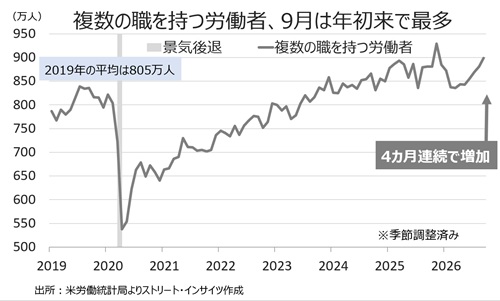
家計調査の就業者数を雇用形態別でみると、パートタイムが前月比20.5万人増と、増加に反転した。複数の職を持つ者も18.1万人増の898.6万人と4カ月連続で増加。フルタイムは同8.8万人増と年初来で3回目の増加となった。年末商戦を控えた臨時雇用の影響でパートタイムや複数の職を持つ者の増加幅が大きかった可能性がある。
チャート:フルタイムやパートタイム、複数の職を持つ者全て増加
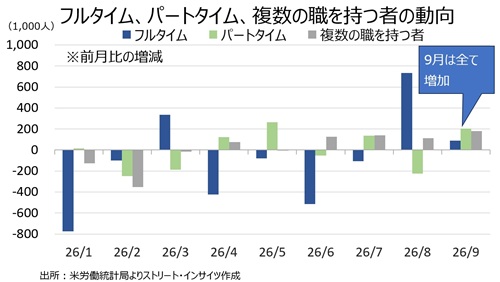
(出所:Street Insights)
チャート:複数の職を持つ者は4カ月連続で増加
(出所:Street Insights)
なお、NFPで下方修正が続く理由は、回答率の低迷が一因と考えられる。また、回答率の低迷に伴い、業績が堅調で、回答する余裕のある企業の偏りが出るリスクも見込まれ、WSJ紙もその点を問題視していた。米労働統計局によれば、NFPを含むCES(他に平均時給、週当たり労働時間が含まれる)は、コロナ禍を経て他指標と同様に回答率は芳しくない。
今年とコロナ禍直前の結果を比較すると、以下の通り。
・CES(事業所調査、NFPや平均時給など)→25年3月に42.6%、20年2月は59%
・CPS(家計調査、失業率や労働参加率など)→25年4月に68.1%、20年2月は82.3%
・雇用動態調査(JOLTS、求人件数など)→25年3月に35.2%と、20年2月は56.4%
CPSは対面と電話での聞き取り調査により実施され、他と比較して高いとはいえ、それぞれ低迷したままだ。こうした違いを踏まえれば、CESの結果よりCPSの方が信頼性が高いように見える。しかし、CESの調査対象は12万2,000以上の会社や政府機関である一方で、CPSは2025年1月から6万世帯→5.5万世帯へ削減した。従って、通常は雇用の伸びについてはNFPを扱うCESを重視する傾向が強い。なお、連邦政府職員削減の影響か、直近では更新が滞っている。
チャート:雇用関連の調査回答率は低迷

(出所:Street Insights)
○米国生まれ、海外生まれの雇用動向
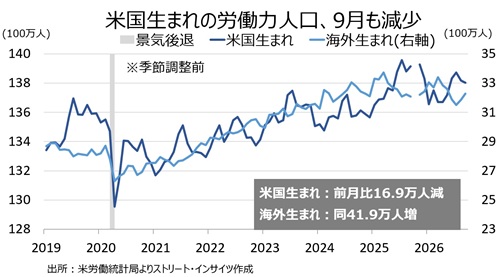
2024年の米大統領選でトランプ氏の勝利を後押しした主要争点の一つが、不法入国者を含む移民の急増だった。米議会予算局やサンフランシスコ連銀など、多くが移民の急増をめぐる影響を分析するように、コロナ禍後の足元の米労働市場にも大きな変化をもたらした。しかし、足元はトランプ政権の不法移民取り締まり強化に伴い、コロナ禍後の移民流入の増加分が巻き戻されつつある。そこで、海外生まれ(不法移民を含む)と米国生まれの雇用動向を確認してみた。
労働力人口(以下、全て季節調整前の数字)のうち、米国生まれは前月比16.9万人減と2カ月連続で減少した。逆に海外生まれは41.9万人増と2カ月連続で増加し、明暗が分かれた。
チャート:米労働力人口(季節調整前)、米国生まれと海外生まれの比較
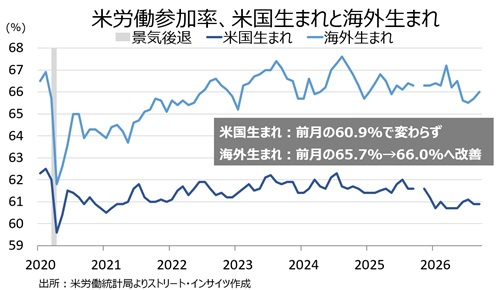
労働参加率も、まちまち。米国生まれは労働力人口が2カ月連続で減少したが、前月の60.9%で横ばい。逆に海外生まれは労働力人口が増加したことに伴い、前月の65.7%→66.0%へ改善し4カ月ぶりの水準を回復した。これらは季節調整前の数字となる。なお、海外生まれには就労ビザで入国した人も多く、働くこと自体が滞在の前提となるケースがあるほか、家族による生活支援に頼りにくい事情などもあり、労働参加率で米国生まれを上回る傾向が強い。
チャート:労働参加率、米国生まれと海外生まれの違い
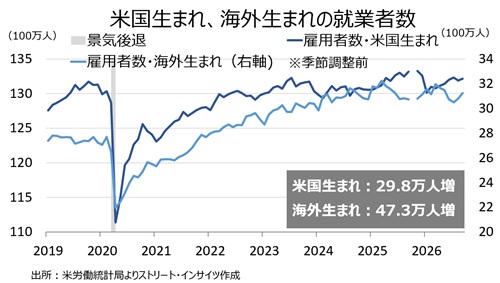
就業率は、そろって改善。米国生まれは前月の58.1%→58.3%へ上昇した。海外生まれは前月の63.5%→63.9%と3カ月連続で上昇した結果、4カ月ぶりの水準へ戻した。全米の就業率は59.2%と2021年9月以来の59%割れを迎えた7月から改善を続けており、米国生まれと海外生まれがそろって押し上げ方向に作用したと言えよう。
チャート:米国生まれと海外生まれの就業率
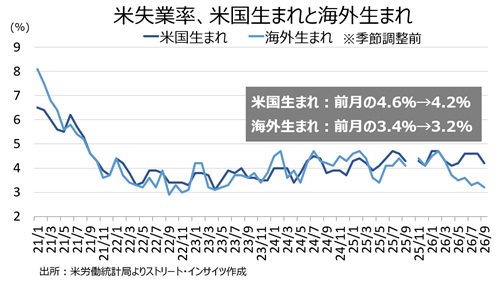
全米の失業率は4.2%と、過去2カ月間の4.1%から上昇した。しかし、米国生まれの失業率は、労働参加率が横ばいのなか前月の4.6%→4.2%へ低下した。一方で、海外生まれは労働参加率が上昇したにもかかわらず、前月の3.4%→3.2%と2023年5月以来の低水準となった。いずれも、季節調整前の数字である。
チャート:米国生まれと海外生まれ、失業率の比較
足元で米国生まれより、海外生まれで改善が目立つが、年末商戦を控えた臨時雇用も一因と考えられよう。
(カバー写真:Federalreserve/Flickr)
Comments
米8月雇用統計・NFPの大幅増、前月の反動か雇用拡大のプレリュードか Next Post:
about the author: Sawako

Related Posts
-
米8月雇用統計・NFPの大幅増、前月の反動か雇用拡大のプレリュードか
-

米7月雇用統計・NFPの減少はW杯など特殊要因も、にじむ労働市場の弱さ
-
米6月雇用統計、ベッセント財務長官の楽観的な予想に反し軟調な結果に