U.S. October Jobs Data Point to Labor Market Recovery, Long-Term Joblessness Lingers
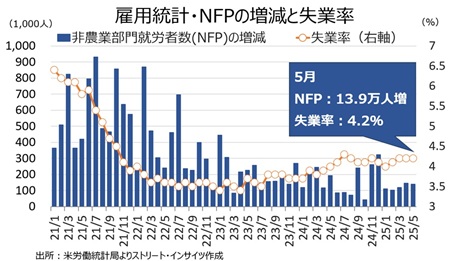
米10月雇用統計は、非農業部門就労者数(NFP)が前月と反対に市場予想の2倍以上と大きく上振れしました。過去2カ月分も、前月から真逆の上方修正。失業率も前月と打って変わって低下しています。労働参加率が3カ月連続で上昇するなかでの低下となりました。平均時給の前年比はベース効果が影響し、鈍化トレンドを維持。ただし、前月分が上方修正されました。ウォーシュFRB議長が10月米連邦公開市場委員会(FOMC)後の会見で「雇用情勢は良好」と発言しましたが、少なくとも10月の単月の結果はその通りだったと言えます。
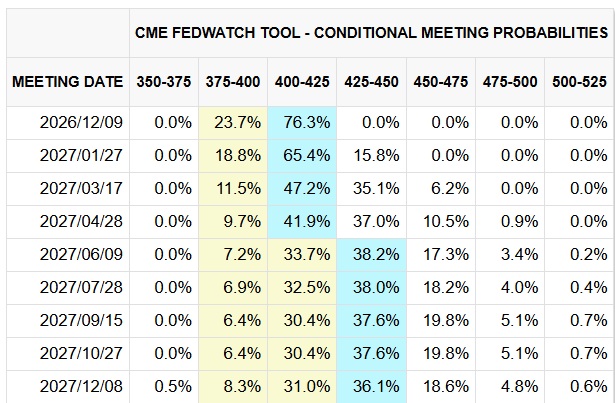
結果、FF先物市場での12月利上げ予想確率は76.3%と前日の66.9%から上昇しました。2027年末までの利上げ織り込み度は、2回が優勢に。10月半ばからのコアウィーブ・ショックから開始したAI関連銘柄下落の流れに加え、中間選挙で民主党が上下院で多数派を奪回した結果、規制強化に動く懸念が重なり、予想を上回る米10月雇用統計を受けても大きな変化はみられませんでした。
画像:FF先物市場、12月利上げと2027年末までに2回の利上げ予想を維持
(出所:Street Insights)
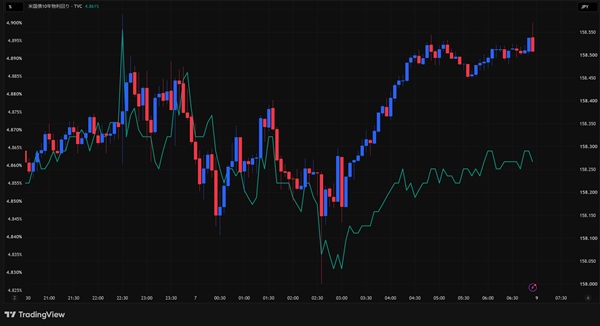
ことごとく市場予想より強い結果がそろった米10月雇用統計を受けて、ドル円は買いで反応し一時158.59円まで本日高値を更新。その後は下落に転じつつ、ドナルド・トランプ大統領が首席補佐官にイラン戦争の擁護派であるスティーブン・ミラー氏の起用を発表、反対派だったワイルズ氏が政治部門へ移ると発表した影響か買い戻され、本日高値付近で引けました。
チャート:ドル円、21時からの5分足、緑線は米10年債利回り
(出所:TradingView)
今回の雇用統計のポイントは以下の通りで、市場予想を上回る結果が並んだためポジティブが優勢となっています。
(労働市場にポジティブ)
・NFPが市場予想を大幅に上回る
・過去2カ月分は上方修正
・民間部門の総賃金(雇用者数×週平均労働時間×時給)、前年比で加速
・失業率は低下
・就業率は改善
・家計調査の就業者数は3カ月連続で大幅増
・フルタイムは年初来で4回目の増加
・完全解雇者の労働力人口に占める割合は小幅低下
(労働市場にネガティブ/ニュートラル)
・平均時給の伸び、前年同月比で鈍化トレンド維持
・週当たり平均労働時間、横ばい
・不完全雇用率は上昇
・長期失業者の割合は上昇
以下は、今回の雇用統計の詳細。
〇非農業部門就労者数
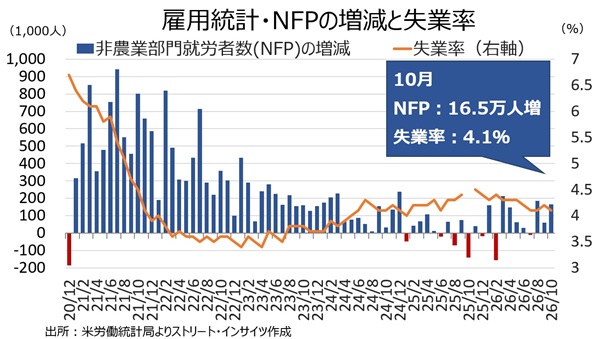
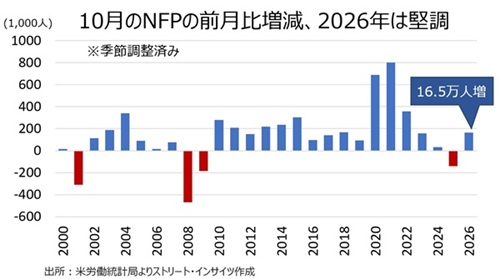
米10月雇用統計・非農業部門就労者数(NFP)は前月比16.5万人増となり、市場予想の6.5万人増を大幅に上回った。前月は2.9万人増→6.0万人増に上方修正された。
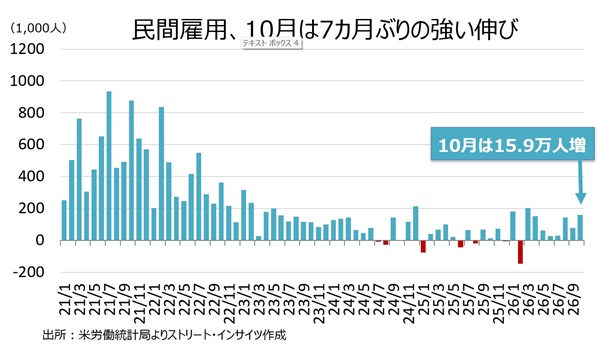
NFPの内訳をみると、民間就労者数は前月比15.9万人増と市場予想の6.4万人増を上回った。7カ月ぶりの強い伸びとなる。前月は7.8万人増(4.6万人増から上方修正)だった。民間サービス業は同14.4万人増と、4月の伸びに並んだ。前月は5.1万人増(2.8万人増から上方修正)だった。
(出所:Street Insights)
10月単月でのNFPをみると、今回の16.5万人増は2000-25年までの平均である14.1万人増を上回った。
(出所:Street Insights)
チャート:民間就労者数、7カ月ぶりの強い伸び
(出所:Street Insights)
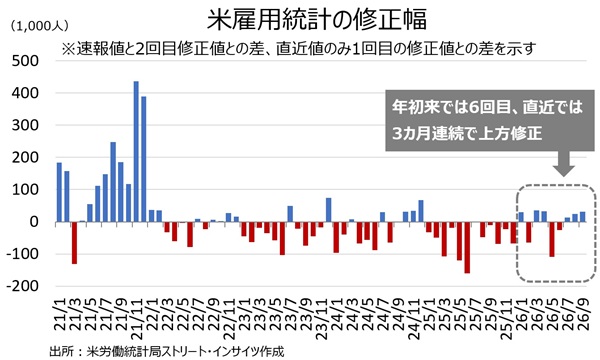
過去2カ月分は8.4万人の上方修正
・8月 13.3万人増→18.6万人増、5.3万人の上方修正
・9月 2.9万人増→6.0万人増、3.1万人の上方修正
チャート:NFPと修正幅
(出所:Street Insights)
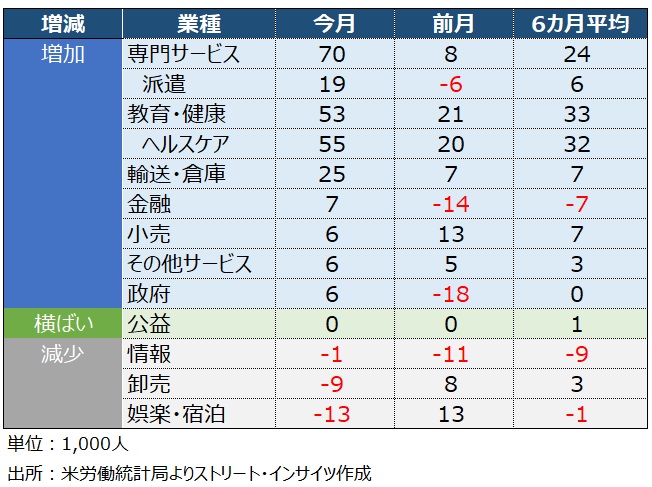
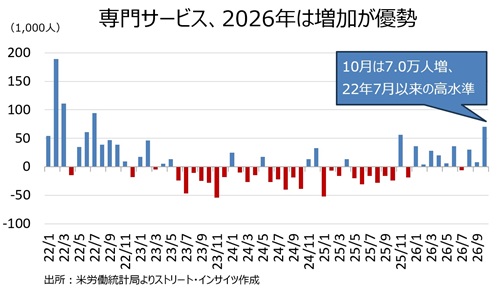
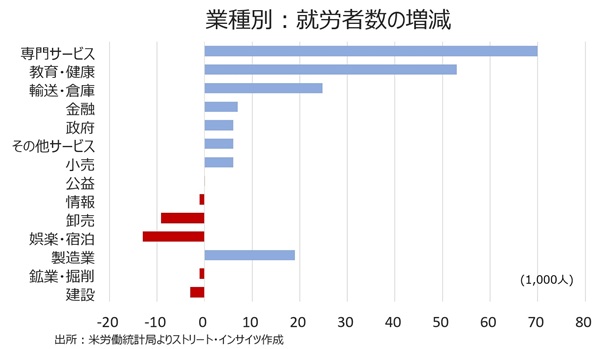
サービス部門のセクター別動向は11業種中8業種で増加、速報値ベースでの9業種を下回った。チャートでは四捨五入で横ばいとしたが、公益は100人の増加と厳密にはわずかな増加となる。今回最も雇用が増加した業種は専門サービスで同7.0万人増となった。続いて前月1位だった教育・健康のほか、年末商戦を控えオンライン需要拡大が予想される輸送・倉庫が入った。一方で、3業種で減少し速報値ベースでみた前月の4業種を下回った。前月NFPを押し上げた娯楽・宿泊が減少に転じたほか、卸売は7カ月ぶりに減少、情報は3カ月連続で減少した。
(サービスの主な内訳)
(出所:Street Insights)
今回増加をけん引した専門サービスは前月比7.0万人増と、過去12カ月の月平均(1.5万人)の4倍超となった。2022年7月以来の高水準に。内訳をみると経営コンサルティングと人材派遣が伸びを主導し、IT関連は小幅増にとどまっており、AI関連需要を反映したとは言い難い。
チャート:専門サービスは10月に大幅増、2026年以降は2023年から2025年の減少の反動で増加が優勢
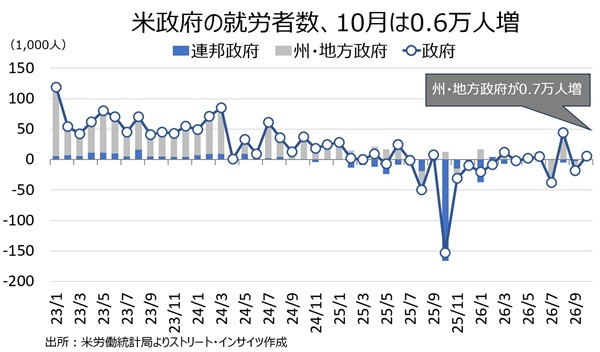
政府は同0.6万人増と、小幅ながら増加に反転。連邦政府は同0.1万人減だったが、州・地方政府が同0.7万人増となった。州・地方政府のうち州政府の教育が支えた。
チャート:政府は州・地方政府が支え小幅増
(出所:Street Insights)
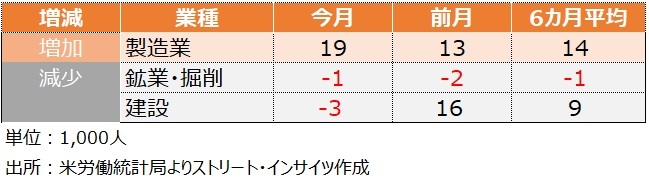
財生産業は前月比1.5万人増と、8カ月連続で増加。業種別をみると、製造業が同1.9万人増と主導した。一方で、これまで堅調だった建設が8カ月ぶりに減少し同0.3万人減だったほか、鉱業・掘削は同0.1万人減と2カ月連続で減少した。
(出所:Street Insights)
チャート:業種別、雇用の増減
(出所:Street Insights)
〇平均時給
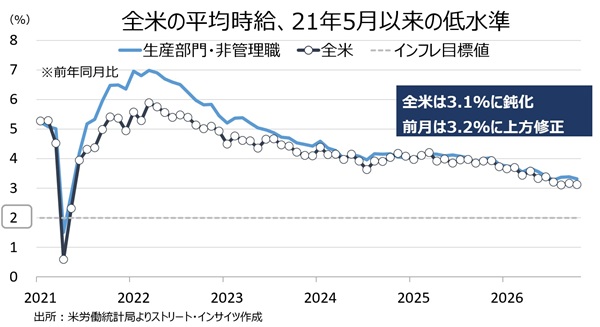
平均時給は前月比0.4%上昇の38.0ドル(約6,000円)、市場予想と前月の0.3%を上回った。2021年2月以降の上昇トレンドを維持。前年同月比は3.1%と、市場予想の2.9%を上回った。ただし、前月の3.2%(3.0%から上方修正)には届かず。8月に続き2021年5月以来の低い伸びとなる。生産労働者・非管理職は同3.3%と、同じく2021年5月以来の低い伸びだった。前月比では確かに伸びが加速したが、賃金ディスインフレから脱却したとは言い切れそうもない。
チャート:平均時給の前年比
(出所:Street Insights)
〇週当たり労働時間
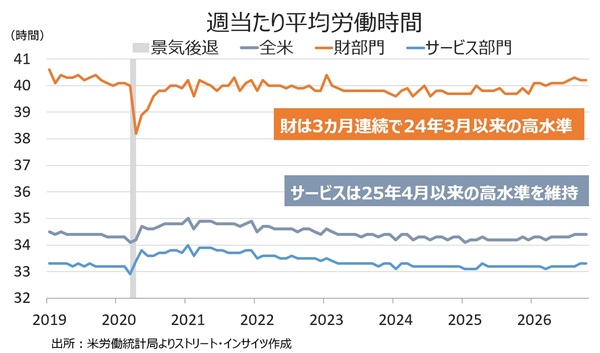
週当たりの平均労働時間は3カ月連続で34.4時間と2024年3月以来の高水準を維持した。財部門(製造業、鉱業、建設)は40.2時間と、前月と並んだ。2023年1月(40.4時間)以来の高水準だった8月の40.3時間には届いていない。全体の労働者の約7割を占める民間サービスは33.3時間と、前月に続き2025年4月以来の水準を維持。ただし、2006年以降で最長を記録した2021年1月の34.0時間を下回るトレンドを保つ。
チャート:週当たり平均労働時間
(出所:Street Insights)
〇総労働投入時間、民間の総賃金
総労働投入時間(民間雇用者数×週平均労働時間)は週当たり労働時間が前月と一致した反面、民間の就労者数が前月比で伸びが加速した結果、前月比0.1%上昇した。
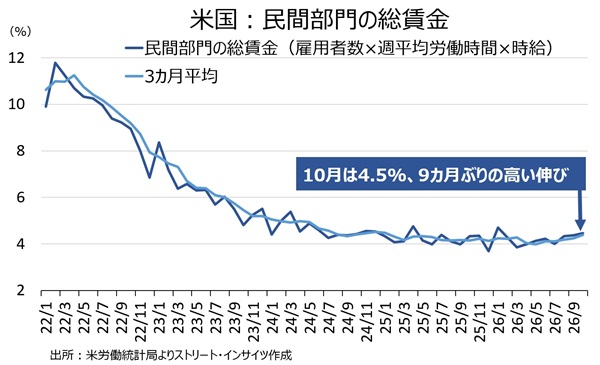
民間部門の総賃金(雇用者数×週平均労働時間×時給)は、前月比0.5%上昇と10カ月連続でプラス。前年同月比は4.5%上昇し、前月の同4.4%を上回り9カ月ぶりの強い伸びだった。3カ月平均は4.3%上昇し、2025年1月以来の高水準だった。
チャート:民間部門の総賃金
(出所:Street Insights)
〇失業率、労働参加率、就業率、不完全雇用率、長期失業者
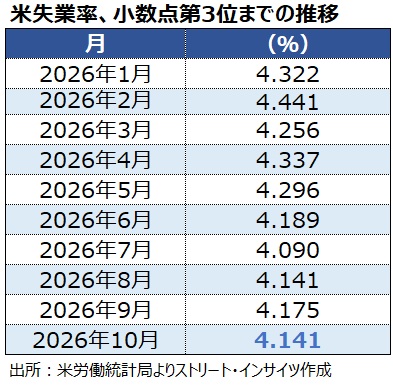
失業率は4.1%と、市場予想並びに前月の4.2%を下回った。四捨五入前では4.141%となり、前月が4.175%だったため小幅な低下で4.1%に戻した格好だ。労働参加率は61.9%と、前月の61.8%を上回り3カ月連続で改善。それでも、失業率は低下しており、失業者数が前月比4.1万人減だったほか、就業者数が同46.3万人増だったことが影響したとみられる。
チャート:失業率の四捨五入前の推移
(出所:Street Insights)
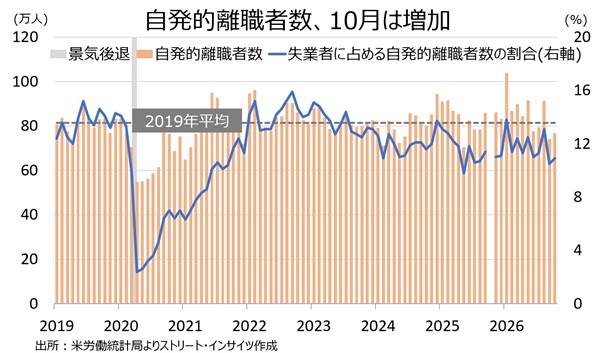
自発的離職者数は前月比2.5万人増の76.6万人だった。失業者に占める自発的離職者数の割合は、前月の10.5%→10.9%へ上昇した。自発的離職者は引き続き2019年平均以下ではあるものの、転職しづらい環境がやや改善した可能性を示唆する。
チャート:自発的離職者数の推移
(出所:Street Insights)
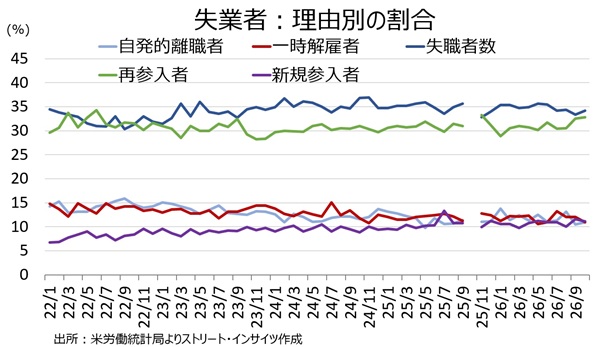
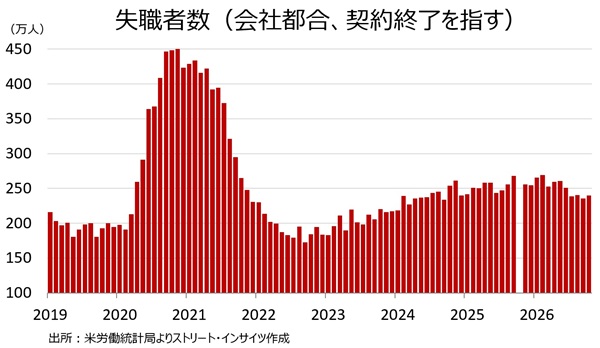
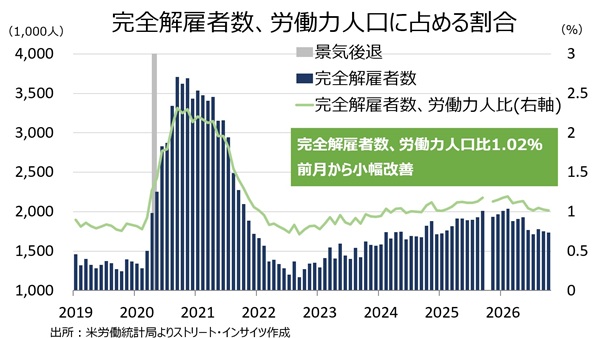
失業率が低下するなか、失職者数(一時的な解雇ではなく再編やM&Aなど会社都合での解雇者、派遣など契約が終了した労働者)は、前月比4.6万人増の240.0万人と、小幅に増加した。失業者に占める失職者数の割合は前月の33.4%→34.2%へ上昇し、10カ月連続で1位を維持。失職者のうち、完全解雇者(会社都合や非自発的な事情で雇用が終了し、求職活動を開始した失業者)が労働人口に占める割合は1.02%へ低下。2021年10月以来の高水準だった2月の1.19%以下を保った。
労働市場への再参入者は前月比0.8万人増の229.7万人と、わずかながら3カ月連続で増加。再参入者が失業者に占める割合は前月の32.5%→32.8%へ上昇し再び失職者数に迫りつつある。新規参入者は同4.0万人減の77.8万人だった結果、失業者に占める割合は前月の11.6%→11.1%へ低下した。
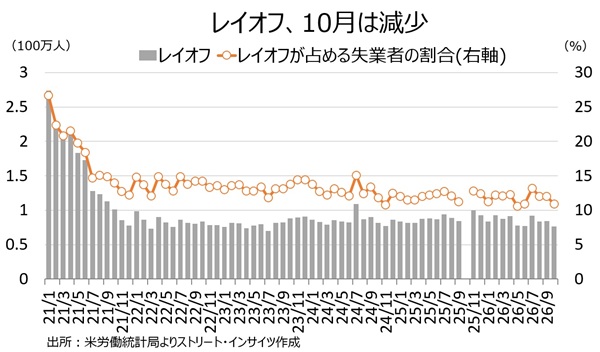
レイオフ(一時解雇)は前月比7.9万人減の76.6万人。失業者に占めるレイオフの割合は前月の12.0%→10.9%へ低下した。
チャート:失業者の割合は失職者トップを維持も、再参入者が接近中
(出所:Street Insights)
チャート:失職者数は小幅に増加
(出所:Street Insights)
チャート:労働人口に占める完全解雇者の割合、10月は前月に続き小幅低下
(出所:Street Insights)
チャート:レイオフは減少
(出所:Street Insights)
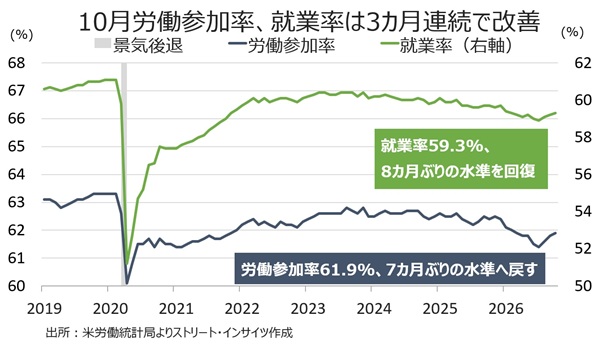
労働参加率は前述したように61.9%と、前月の61.8%を超え、2021年2月以来の低水準だった7月の61.4%から3カ月連続で改善が続く。
就業率は59.3%。前月の59.2%を上回り、2021年9月以来の59%割れとなった7月の58.9%からこちらも改善の流れを保った。
チャート:労働参加率、就業率ともに2021年以来の低水準から改善続く
(出所:Street Insights)
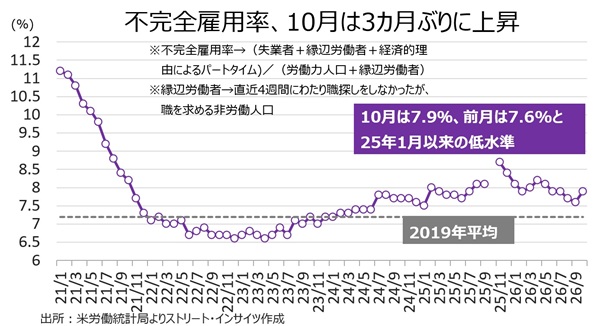
経済的要因でパートタイム労働を余儀なくされている者などを含む不完全雇用率は7.9%、2025年1月以来の低水準だった前月の7.6%を上回った。
チャート:不完全雇用率、3カ月ぶりに上昇
(出所:Street Insights)
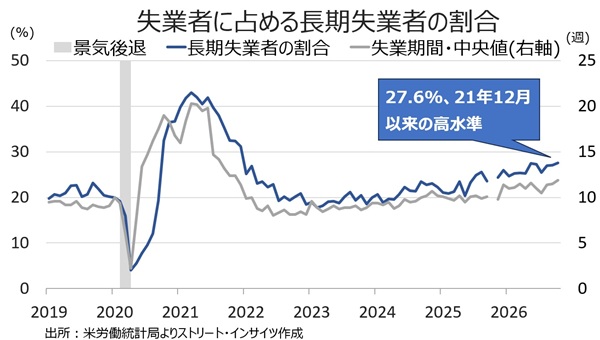
失業者とは、①失職中、②過去4週間に職探しを行なった、③現在、勤務が可能――の3条件を満たす必要がある。失業期間の中央値は前月の11.5週→11.9週と2021年11月以来の水準へ延びた。27週以上にわたる失業者の割合も前月の27.1%→27.6%へ小幅に上昇し、2021年12月以来の高水準だった。就業者が前月比46.3万人増えた一方、失業者の減少は4.1万人にとどまっており、新たな職は失業者よりも、労働市場の外から直接就職した層に回った可能性がある。採用も解雇も少ない状況が続くなか、一度職を失うと再就職に時間がかかりやすくなっていることを示唆する。
チャート:長期失業者が全失業者に占める割合、高止まり
(出所:Street Insights)
〇病気が理由で働けないとする人々
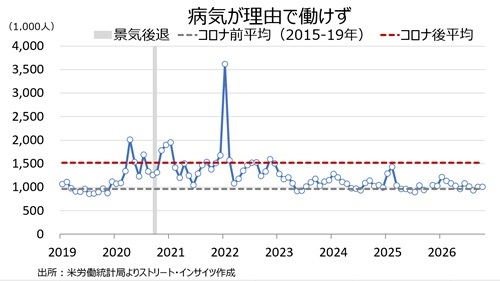
「病気が理由で働けない」とする人々は、前月比0.1万人減の100.4万人。コロナ前平均の2015‐19年の93万人を小幅に上回る水準を保った。
チャート:「病気が理由で働けない」とする人々は2015-19年の平均値を小幅に上回る水準維持
(出所:Street Insights)
〇家計調査の就労者内訳
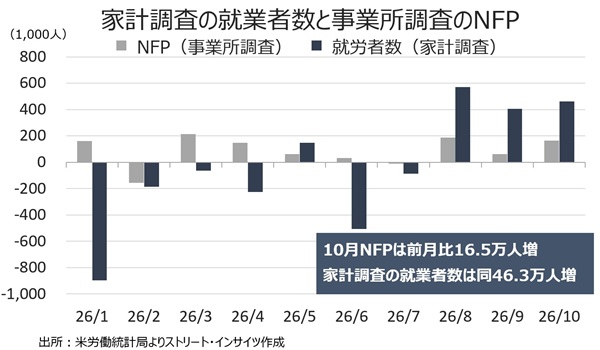
今回、事業所調査(給与台帳ベース、NFPや平均時給、週当たり労働時間など、CES)と家計調査(聞き取り調査ベース、失業率や労働参加率など、CPS)の就業者数の数字を比較すると、家計調査の就業者数は前月比46.3万人増と、NFPの16.5万人増を大幅に上回る好結果だった。NFPが年初来で8回増加した反面、家計調査の就業者数は4回目の増加となる。特に直近では3カ月連続で大幅増となり、改善が著しい。
チャート:NFPと家計調査の就業者数の推移
(出所:Street Insights)
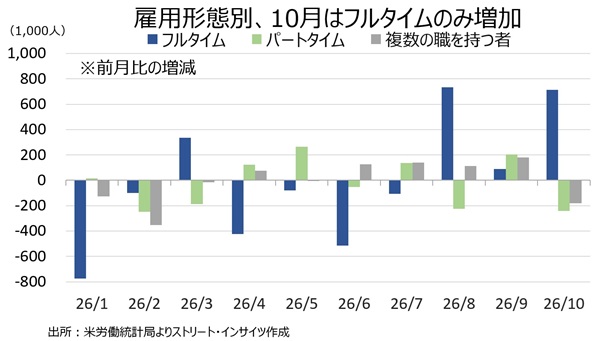
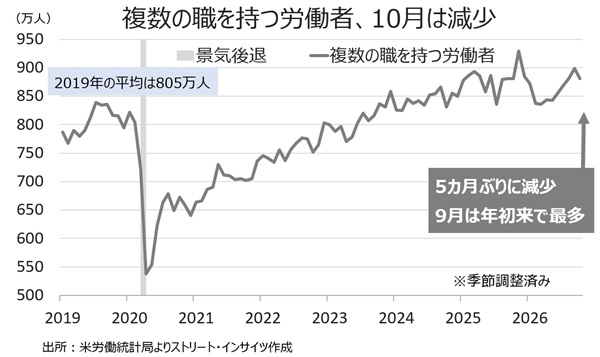
家計調査の就業者数を雇用形態別でみると、フルタイムが前月比71.4万人増と年初来で4回目の増加となった。3カ月連続で増加しており、足元の家計調査の就業者数を押し上げている。逆にパートタイムは同24.2万人減と、減少に反転した。複数の職を持つ者も同18.1万人減と減少し、年末商戦をめぐる臨時雇用により急増したわけではない可能性を示唆する。
チャート:フルタイムのみ増加
(出所:Street Insights)
チャート:複数の職を持つ者は5カ月ぶりに減少
(出所:Street Insights)
なお、NFPで過去に下方修正が続いた理由は、回答率の低迷が一因と考えられる。また、回答率の低迷に伴い、業績が堅調で、回答する余裕のある企業の偏りが出るリスクも見込まれ、WSJ紙もその点を問題視していた。米労働統計局によれば、NFPを含むCES(他に平均時給、週当たり労働時間が含まれる)は、コロナ禍を経て他指標と同様に回答率は芳しくない。
直近とコロナ禍直前の結果を比較すると、以下の通り。
・CES(事業所調査、NFPや平均時給など)→25年3月に42.6%、20年2月は59%
・CPS(家計調査、失業率や労働参加率など)→25年4月に68.1%、20年2月は82.3%
・雇用動態調査(JOLTS、求人件数など)→25年3月に35.2%と、20年2月は56.4%
CPSは対面と電話での聞き取り調査により実施され、他と比較して高いとはいえ、それぞれ低迷したままだ。こうした違いを踏まえれば、CESの結果よりCPSの方が信頼性が高いように見える。しかし、CESの調査対象は12万2,000以上の会社や政府機関である一方で、CPSは2025年1月から6万世帯→5.5万世帯へ削減した。従って、通常は雇用の伸びについてはNFPを扱うCESを重視する傾向が強い。なお、連邦政府職員削減の影響か、直近では更新が滞っている。
チャート:雇用関連の調査回答率は低迷

(出所:Street Insights)
○米国生まれ、海外生まれの雇用動向
2024年の米大統領選でトランプ氏の勝利を後押しした主要争点の一つが、不法入国者を含む移民の急増だった。米議会予算局やサンフランシスコ連銀など、多くが移民の急増をめぐる影響を分析するように、コロナ禍後の足元の米労働市場にも大きな変化をもたらした。しかし、足元はトランプ政権の不法移民取り締まり強化に伴い、コロナ禍後の移民流入の増加分が巻き戻されつつある。そこで、海外生まれ(不法移民を含む)と米国生まれの雇用動向を確認してみた。
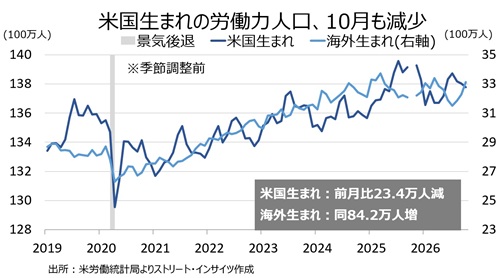
労働力人口(以下、全て季節調整前の数字)のうち、米国生まれは前月比23.4万人減と3カ月連続で減少した。逆に海外生まれは84.2万人増と3カ月連続で増加し、明暗が分かれた。
チャート:米労働力人口(季節調整前)、米国生まれと海外生まれの比較
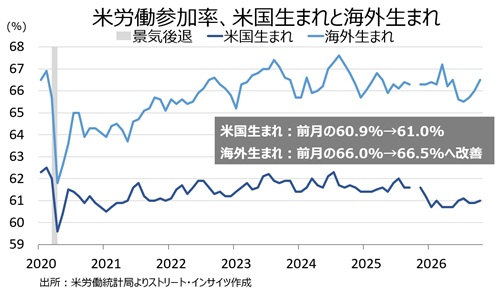
労働参加率も、まちまち。米国生まれは労働力人口が3カ月連続で減少したが、前月の60.9→61.0%へ上昇。逆に海外生まれは労働力人口が増加したことに伴い、前月の66.0%→66.5%へ改善し5カ月ぶりの水準を回復した。これらは季節調整前の数字となる。なお、海外生まれには就労ビザで入国した人も多く、働くこと自体が滞在の前提となるケースがあるほか、家族による生活支援に頼りにくい事情などもあり、労働参加率で米国生まれを上回る傾向が強い。
チャート:労働参加率、米国生まれと海外生まれの違い
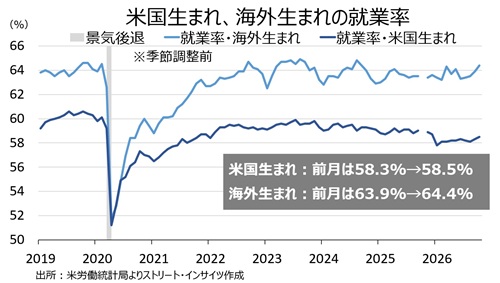
就業率は、そろって改善。米国生まれは前月の58.3%→58.5%へ上昇し年初来で最高となった。海外生まれは前月の63.9%→64.4%と4カ月連続で上昇した結果、2024年9月以来の高水準。全米の就業率は59.3%と7カ月ぶりの水準へ戻したが、米国生まれと海外生まれがそろって押し上げ方向に作用したと言えよう。
チャート:米国生まれと海外生まれの就業率
全米の失業率は4.1%と、前月の4.2%から低下した。米国生まれの失業率は労働参加率が改善しつつ前月の4.2%→4.1%へ改善。海外生まれは労働参加率が上昇した影響か、前月の3.2%と2023年5月以来の低水準を維持した。いずれも、季節調整前の数字である。
チャート:米国生まれと海外生まれ、失業率の比較
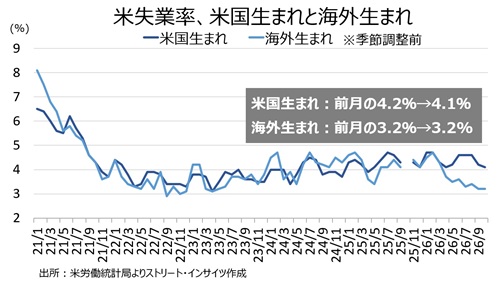
失業率の改善幅は米国生まれのほうが大きいものの、労働力人口や労働参加率、就業率では海外生まれの改善が目立つ。海外生まれの労働力人口は7月から3カ月で160万人超増えた一方、米国生まれは3カ月連続で減少した。この間、フルタイム就業者は153.7万人増えたが、10月は就業者が46.3万人増えたのに対し失業者の減少は4.1万人にとどまる。新たな職は、職探し中の失業者よりも、労働市場の外から直接フルタイムの職に就いた海外生まれの労働者に回った可能性がある。長期失業者の割合が上昇していることとも整合的だ。ただし、海外生まれのデータは季節調整前で振れが大きく、出生地別の雇用形態も公表されていないため、断定はできない。
(カバー写真:Alex Barth/Flickr)
Comments
米9月雇用統計、利上げ予想の修正を誘う結果に Next Post:
about the author: Sawako